Коротко: прямого запрета принимать оплату на личную карту в законодательстве нет — запрет содержится в договоре с банком, а налоговые последствия наступают не за карту, а за незадекларированный доход. Банк оценивает операции физлиц по восьми признакам из Методических рекомендаций Банка России от 06.09.2021 № 16-МР и реагирует, если совпадают два и более. С 2027 года готовится автоматизированный обмен данными между Банком России и ФНС, который сделает регулярные поступления от разных плательщиков видимыми для налоговой без назначения проверки.
Запрещено ли законом принимать оплату на личную карту
Можно ли принимать оплату от клиентов на личную карту?
Нормы, которая прямо запрещала бы физическому лицу получать деньги на свою дебетовую карту, в законодательстве нет. Именно поэтому вопрос так живуч: человек ищет запрет, не находит и делает вывод, что всё в порядке.
Запрет находится в другом месте — в договоре комплексного банковского обслуживания. Практически все банки прописывают в правилах выпуска карт для физических лиц, что карта предназначена для личных, семейных и иных операций, не связанных с предпринимательской деятельностью. Нарушение этого условия даёт банку право ограничить обслуживание или расторгнуть договор в одностороннем порядке.
Ключевой момент: банк не наказывает за карту. Он реагирует на то, что операции по ней перестали быть похожими на личные. Результатом проверки может оказаться блокировка карты.
Чем отличается запрет банка от требований налоговой?
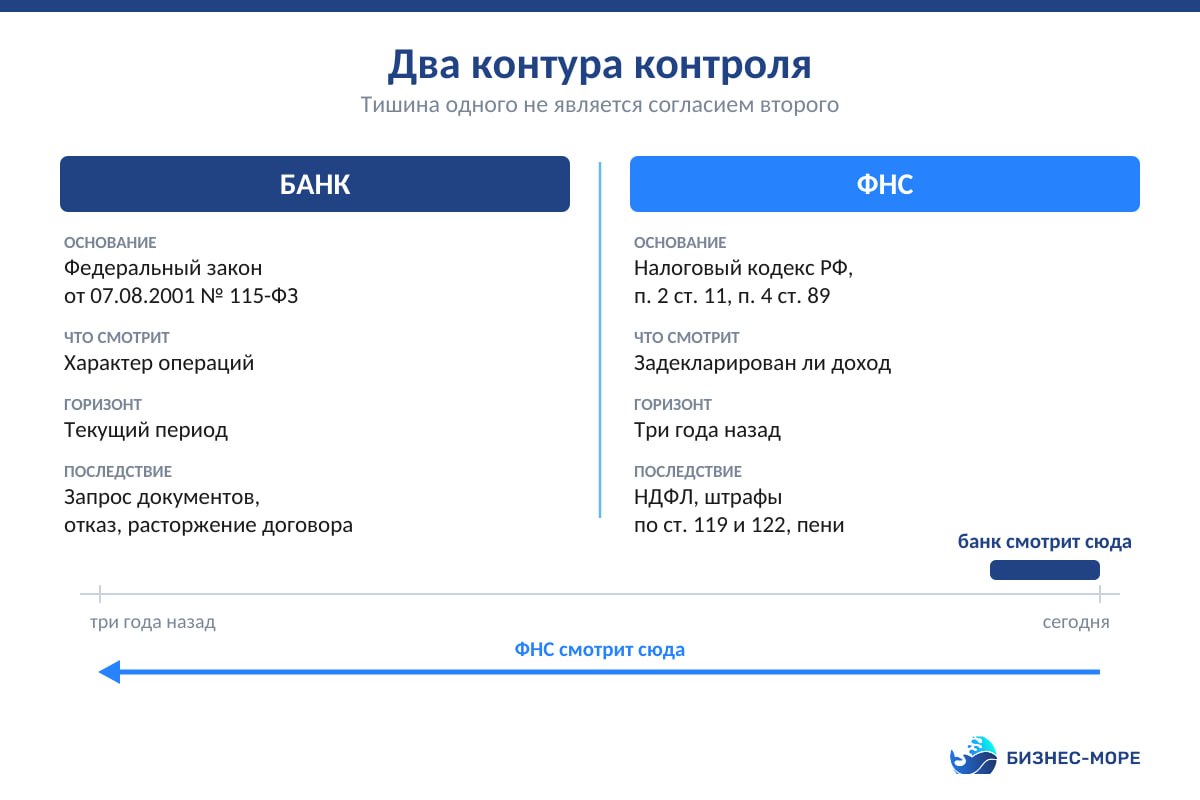
Это два разных контура, и путать их дорого. Банк действует в рамках Федерального закона от 07.08.2001 № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путём, и финансированию терроризма» и смотрит на характер операций. Налоговая действует в рамках Налогового кодекса и смотрит на то, задекларирован ли доход.
Отсюда самое дорогое заблуждение по теме: «банк ничего не заблокировал за три года — значит, вопросов ко мне нет». Банк и не обязан ничего блокировать: у него другая задача и другой горизонт. Он оценивает операции текущего периода. Налоговая при выездной проверке смотрит три календарных года, предшествующих году, в котором вынесено решение о её назначении (п. 4 ст. 89 НК РФ).
Ещё одна деталь, которую в материалах по теме обычно смешивают: платформа «Знай своего клиента» (ЗСК), запущенная Банком России 1 июля 2022 года, оценивает уровень риска юридических лиц и индивидуальных предпринимателей. К операциям обычного физического лица она не применяется — здесь работают другие механизмы, о которых ниже.
Что видит банк: восемь признаков из рекомендаций ЦБ
Какие переводы попадают под контроль банка?
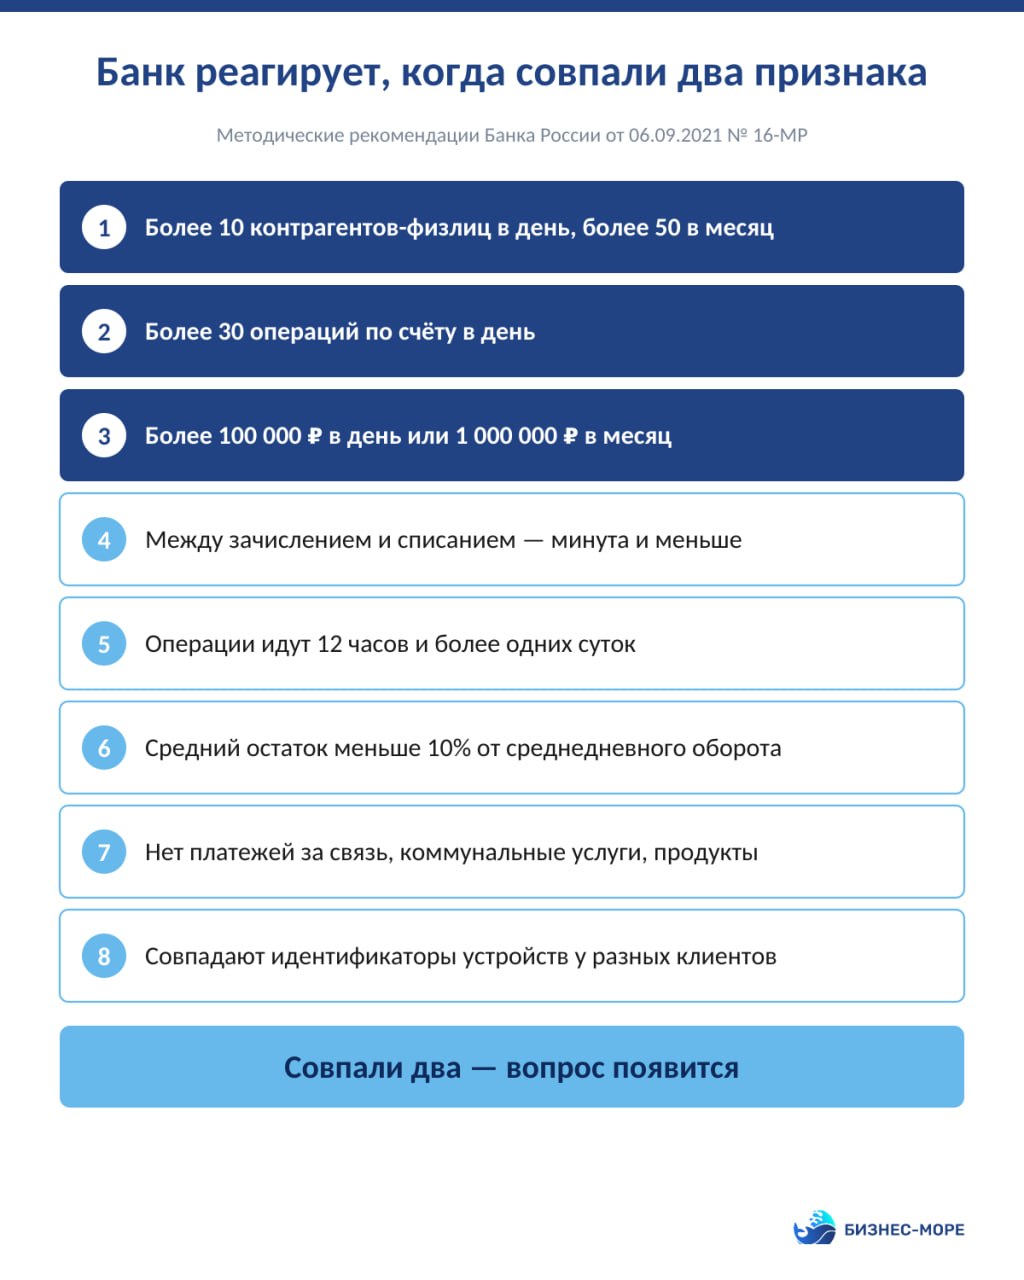
Банк России рекомендовал кредитным организациям обращать повышенное внимание на счета физлиц, операции по которым одновременно соответствуют двум и более признакам (Методические рекомендации Банка России от 06.09.2021 № 16-МР):
- Более 10 контрагентов-физлиц в день, более 50 в месяц.
- Более 30 операций в день по зачислению и списанию.
- Более 100 000 ₽ в день или более 1 000 000 ₽ в месяц по операциям с физлицами.
- Между зачислением и списанием проходит одна минута и менее.
- Операции проводятся в течение 12 часов и более одних суток.
- Средний остаток на счёте в течение недели не превышает 10% от среднедневного объёма операций.
- По счёту нет платежей в пользу юрлиц и ИП на обычные бытовые нужды — связь, коммунальные услуги, продукты.
- У разных клиентов совпадают технические идентификаторы устройства — MAC-адрес, цифровой отпечаток.
Важно: одного признака мало. Триггер — совпадение минимум двух. Именно поэтому специалист по маникюру, к которому в день приходит четыре клиента и который тут же снимает всё наличными, может попасть под внимание раньше, чем консультант с одним переводом на 300 000 ₽ в месяц.
Что происходит после того, как банк заметил признаки?
Механика прописана в 115-ФЗ и работает так:
- Запрос документов. Банк просит пояснить происхождение средств: договоры, расписки, подтверждение родства. Срок на ответ обычно 3–7 рабочих дней, устанавливается банком.
- Ограничение дистанционного обслуживания. Приложение и интернет-банк отключаются, распоряжаться деньгами можно только через отделение по бумажному заявлению. Деньги при этом не изымаются и не замораживаются — ограничивается способ доступа.
- Отказ в проведении операции (п. 11 ст. 7 Федерального закона № 115-ФЗ).
- Расторжение договора после двух отказов в течение календарного года (п. 5.2 ст. 7 Федерального закона № 115-ФЗ). В этом случае с банком придется попрощаться, так как все карты в нем будут заблокированы.
Риск: сведения об отказе передаются в Росфинмониторинг и далее — в другие банки. Открыть карту в новом банке после этого становится сложнее, и восстановление занимает месяцы. Это тот случай, когда последствие наступает не по решению суда, а по внутренней процедуре, и откатить его самостоятельно почти невозможно.
Что видит налоговая и как она контролирует ситуацию
Как ФНС узнаёт о переводах на карту?
Сегодня у налоговой нет автоматического потока данных о движении по картам физических лиц. Информация приходит четырьмя путями:
- По запросу в рамках проверки. Банк обязан выдать выписку по счёту физлица с согласия руководителя вышестоящего налогового органа (п. 2 ст. 86 НК РФ).
- От контрагента-юрлица. Если организация платит физическому лицу без статуса, она становится налоговым агентом (п. 1 ст. 226 НК РФ), удерживает НДФЛ и показывает выплату в 6-НДФЛ. Доход становится виден без всякого банка.
- По жалобе. Недовольный клиент, конкурент, бывший партнёр — обращение в ФНС занимает пять минут.
- Из открытых источников. Прайс в шапке профиля, отзывы с датами, реквизиты карты в закреплённом сообщении — всё это доказательства систематичности.
Полезно: контрольная закупка налоговым инспектором под видом клиента — рабочая практика по услугам. Один перевод с фиксацией переписки закрывает вопрос о систематичности деятельности.
Что будет, если принимать оплату на карту без ИП и самозанятости?
Здесь работает норма, которую предприниматели редко читают: физическое лицо, ведущее предпринимательскую деятельность без регистрации, не вправе ссылаться на то, что оно не является индивидуальным предпринимателем (п. 2 ст. 11 НК РФ, п. 4 ст. 23 ГК РФ). То есть налоговая считает налоги так, как если бы человек был предпринимателем, — сам факт регистрации на это не влияет.
Что доначисляют:
- НДФЛ по прогрессивной шкале (п. 1 ст. 224 НК РФ): 13% с дохода до 2,4 млн ₽, 15% — с части от 2,4 до 5 млн ₽, 18% — с части от 5 до 20 млн ₽, 20% — с части от 20 до 50 млн ₽, 22% — свыше 50 млн ₽.
- Штраф за неуплату налога — 20% от суммы (п. 1 ст. 122 НК РФ), 40% при доказанном умысле (п. 3 ст. 122 НК РФ).
- Штраф за непредставление декларации 3-НДФЛ — 5% от неуплаченной суммы за каждый полный и неполный месяц просрочки, но не более 30% и не менее 1 000 ₽ (п. 1 ст. 119 НК РФ).
- Пени за каждый день просрочки (ст. 75 НК РФ).
- Административный штраф за предпринимательскую деятельность без регистрации — от 500 до 2 000 ₽ (ч. 1 ст. 14.1 КоАП РФ).
При крупном размере дохода (3,5 млн ₽) возможна уголовная ответственность по ст. 171 УК РФ.
В отдельных случаях инспекции доначисляют физлицам, признанным предпринимателями по существу, ещё и НДС.
Риск: доначисление идёт задним числом — за весь проверяемый период, а не с даты, когда налоговая обратила внимание. Откатить нельзя; можно только уменьшить штраф при наличии смягчающих обстоятельств (ст. 112 НК РФ).
Личная карта и деньги от клиентов - что видит банк и что видит налоговая - собрали чек-лист для удобства.
Что может поменяться с переводами на карту в 2027 году
Что изменится в обмене данными между Банком России и ФНС?
30 марта 2026 года в Госдуму были внесены на рассмотрение поправки (законопроекты № 1191451-8 и № 1191986-8), которые меняют статьи 85 и 86 НК РФ и Федеральный закон № 115-ФЗ. Суть:
- Банк России будет на регулярной основе передавать в ФНС сведения о физлицах, не зарегистрированных как ИП, чьи операции имеют признаки предпринимательской деятельности.
- Налоговый орган получит право истребовать у банка выписку по счёту физлица вне рамок налоговой проверки — по мотивированному запросу, срок исполнения три дня.
- Конкретные индикаторы риска и периодичность обмена определяются отдельным соглашением ФНС и Банка России.
⚠️ Статус законопроектов № 1191451-8 и № 1191986-8 : на дату подготовки материала (сентябрь 2026) эти поправки на рассмотрении, а не действующая норма.
С 1 сентября 2027 года вводится предельное количество карт на одного человека во всех банках — 20 штук. Эта норма закреплена в новой части 22 статьи 9 Федерального закона от 26 июня 2026 года №210-ФЗ.
А с 1 сентября 2026 г начала работать Единая система учёта платёжных карт (ЕСУПК), её оператором выступает Национальная система платёжных карт (НСПК). В систему передаются сведения о номерах и видах активных карт, ИНН держателей и общем количестве карт у каждого клиента.
Ключевой момент: меняется не закон о налогах, а скорость обнаружения. Обязанность платить НДФЛ с дохода от услуг существует давно — новое здесь то, что налоговой больше не нужно ждать повода, чтобы посмотреть на счёт.
Сколько можно получать на карту без налогов?
Нисколько, если это доход от деятельности. Порог, при котором возникает налог, — не сумма, а характер поступления.
Не облагаются НДФЛ и не интересуют налоговую:
- переводы между близкими родственниками — подарки и содержание (п. 18.1 ст. 217 НК РФ);
- возврат долга;
- перевод собственных средств между своими счетами;
- компенсация общих расходов — разделить счёт в кафе, скинуться на подарок.
Облагается всё, что является оплатой товара, работы или услуги, — с первого рубля. Перевод на 1 500 ₽ за консультацию — это доход. Пятьдесят таких переводов в месяц — это уже систематическая деятельность.
Важно: цифра 2,4 млн ₽ в год, которая звучит в публикациях о будущем обмене данными, — это не «безналоговый лимит». 2,4 млн ₽ — предельный доход на НПД (Федеральный закон от 27.11.2018 № 422-ФЗ) и одновременно верхняя граница первой ступени шкалы НДФЛ. Совпадение цифр случайное, а сама она в качестве индикатора для ФНС официально не подтверждена.
Три сценария: без статуса, самозанятый, ИП
Может ли самозанятый принимать оплату на личную карту?
Да. Федеральный закон от 27.11.2018 № 422-ФЗ не устанавливает требований к способу получения денег: плательщик НПД вправе получать оплату на личную карту, наличными, переводом по номеру телефона.
Условие одно — чек в приложении «Мой налог» на каждое поступление. Чек формируется и передаётся покупателю в момент расчёта при наличных и расчётах электронными средствами платежа; при иных формах безналичных расчётов — не позднее 9-го числа месяца, следующего за месяцем, в котором произведён расчёт (ч. 3 ст. 14 Федерального закона № 422-ФЗ).
Плательщик НПД не применяет контрольно-кассовую технику к доходам, облагаемым НПД (ч. 2.2 ст. 2 Федерального закона от 22.05.2003 № 54-ФЗ). Это ровно та причина, по которой самозанятость снимает сразу два вопроса — и налоговый, и кассовый.
Полезно: тот факт, что деньги регулярно приходят на личную карту, для самозанятого работает в плюс. Если банк задаст вопрос, чеки из «Мой налог» и справка о постановке на учёт закрывают его за один день.
Может ли ИП принимать оплату на личную карту?
Формально закон этого не запрещает, и доход всё равно попадёт в базу по УСН. Но здесь три отдельные проблемы:
- Договор с банком. Карта физлица не предназначена для предпринимательской деятельности. Банк вправе ограничить обслуживание.
- Касса. ИП при расчётах с физическими лицами обязан применять ККТ (п. 1 ст. 1.2 Федерального закона № 54-ФЗ). Перевод на личную карту от применения кассы не освобождает. Штраф — от одной четвёртой до одной второй суммы расчёта, но не менее 10 000 ₽ (ч. 2 ст. 14.5 КоАП РФ).
- Подтверждение дохода. При проверке придётся разделять поступления на личные и предпринимательские вручную, по каждой операции. Если разделить не получится, инспекция вправе признать доходом всё поступление.
Сравнение трёх сценариев
Важно: ИП на НПД и на АУСН фиксированные и дополнительные страховые взносы «за себя» не платят.
Что такое фиксированные страховые взносы и как их платить – читаем в статье.
Расчёт: сколько стоит ошибка
Смоделируем ситуацию.
Считаем на одном и том же человеке — эксперте, который консультирует онлайн и принимает оплату переводами от клиентов-физлиц.
Сценарий 1. Доход 3 600 000 ₽ за год, статуса нет
НДФЛ по прогрессивной шкале (п. 1 ст. 224 НК РФ):
2 400 000 × 13% = 312 000 ₽ (3 600 000 − 2 400 000) × 15% = 180 000 ₽ Итого НДФЛ: 312 000 + 180 000 = 492 000 ₽
Штраф за неуплату (п. 1 ст. 122 НК РФ): 492 000 × 20% = 98 400 ₽
Штраф за непредставление 3-НДФЛ (п. 1 ст. 119 НК РФ), максимум 30%: 492 000 × 30% = 147 600 ₽
Итого: 492 000 + 98 400 + 147 600 = 738 000 ₽
Пени по ст. 75 НК РФ начисляются сверху за каждый день просрочки. При доказанном умысле штраф по ст. 122 удваивается — 196 800 ₽, и сумма вырастает до 836 400 ₽.
Сценарий 2. Тот же доход 3 600 000 ₽, но ИП на УСН «Доходы» 6%
Налог: 3 600 000 × 6% = 216 000 ₽
Страховые взносы (ст. 430 НК РФ): 57 390 + (3 600 000 − 300 000) × 1% = 57 390 + 33 000 = 90 390 ₽
ИП без работников уменьшает налог на взносы полностью: 216 000 − 90 390 = 125 610 ₽ к уплате
Общая нагрузка: 90 390 + 125 610 = 216 000 ₽
Разница — 522 000 ₽ за один год, и это без учёта пеней. При проверке трёх лет разрыв кратно увеличивается.
Сценарий 3, где вывод меняется на противоположный
Доход 1 800 000 ₽ за год, оплата только от физлиц. Здесь ИП уже проигрывает.
НПД, ставка 4% с доходов от физлиц: 1 800 000 × 4% = 72 000 ₽
ИП на УСН «Доходы»: налог: 1 800 000 × 6% = 108 000 ₽ взносы: 57 390 + (1 800 000 − 300 000) × 1% = 72 390 ₽ налог к уплате: 108 000 − 72 390 = 35 610 ₽ общая нагрузка: 72 390 + 35 610 = 108 000 ₽
Разница — 36 000 ₽ в пользу НПД. И личная карта в этом сценарии полностью законна.
Оговорка: вывод меняется, если среди клиентов есть юридические лица — там ставка НПД 6%, и разрыв сокращается. Меняется он и при регистрации ИП в середине года: фиксированная часть взносов начисляется пропорционально периоду с даты регистрации до 31 декабря, а не за полный год.
Частые ошибки
Что мы видим в обращениях чаще всего:
- Считают, что раз банк за три года ничего не заблокировал, у налоговой вопросов не будет.
- Дробят поступления между картами родственников — и увеличивают число совпадающих признаков вместо того, чтобы их снизить.
- Регистрируют самозанятость, но не пробивают чеки на поступления, которые приходят на личную карту.
- Принимают оплату от юрлиц на личную карту без статуса — и попадают в поле зрения через 6-НДФЛ заказчика, а не через банк.
- Путают лимит НПД 2,4 млн ₽ с «безналоговым порогом» и считают, что до этой суммы статус не нужен вовсе.
- Не сохраняют подтверждения по личным переводам — и при запросе банка не могут отличить возврат долга от выручки.
Пошаговый алгоритм: что сделать за один вечер
- Выгрузите выписку по личной карте за последние 12 месяцев. В интернет-банке это одна кнопка.
- Отметьте поступления от людей, которые не являются вашими родственниками и друзьями. Это ваша потенциальная налоговая база.
- Проверьте себя по восьми признакам 16-МР. Совпадают два и более — вопрос банка появится.
- Определите годовую сумму. До 2,4 млн ₽ и клиенты-физлица — сравнивайте НПД и ИП. Больше 2,4 млн ₽ — НПД не подойдёт, считайте УСН.
- Зарегистрируйтесь в «Мой налог» или подайте документы на ИП. Регистрация самозанятости занимает около десяти минут, регистрация ИП — 3 рабочих дня после подачи формы Р21001.
- Разведите потоки. Личная карта — для личного, расчётный счёт или карта в статусе самозанятого — для работы.
- Соберите подтверждения по личным переводам за прошлые периоды. Расписки, переписка, договоры займа — это то, что снимает вопросы при запросе банка.
Важно: самостоятельная регистрация не закрывает вопрос по уже полученным доходам за прошлые периоды. Здесь нужен отдельный разбор — какие суммы и за какие годы стоит задекларировать добровольно, чтобы уменьшить санкции в случае их наступления.
Частые вопросы
Можно ли принимать оплату от клиентов на личную карту? Прямого законодательного запрета нет, но условия договора с банком, как правило, запрещают использовать карту физлица в предпринимательской деятельности. Налоговые последствия наступают не за сам факт перевода, а за незадекларированный доход. Для плательщика НПД приём оплаты на личную карту законен при условии формирования чека в «Мой налог».
Какие переводы попадают под контроль банка? Банк оценивает операции по восьми признакам из Методических рекомендаций Банка России от 06.09.2021 № 16-МР и реагирует при совпадении двух и более. Среди них — более 10 контрагентов-физлиц в день или 50 в месяц, свыше 100 000 ₽ в день или 1 млн ₽ в месяц, остаток на счёте менее 10% от среднедневного объёма операций, отсутствие бытовых платежей.
Что будет, если принимать оплату на карту без ИП? Налоговая вправе начислить НДФЛ по ставкам 13–22% за три года, штраф 20% за неуплату (п. 1 ст. 122 НК РФ), штраф до 30% за непредставление декларации (п. 1 ст. 119 НК РФ) и пени (ст. 75 НК РФ). Дополнительно возможен административный штраф от 500 до 2 000 ₽ по ч. 1 ст. 14.1 КоАП РФ.
Может ли самозанятый принимать оплату на личную карту? Да. Федеральный закон от 27.11.2018 № 422-ФЗ не ограничивает способ расчётов. Обязательное условие — чек, сформированный в приложении «Мой налог» по каждому поступлению. Контрольно-кассовая техника при этом не нужна (ч. 2.2 ст. 2 Федерального закона № 54-ФЗ).
Как ФНС узнаёт о переводах на карту? Сегодня — по запросу выписки в рамках проверки с санкции вышестоящего налогового органа (п. 2 ст. 86 НК РФ), из отчётности контрагентов-юрлиц, по жалобам и из открытых источников. С 2027 года готовится регулярная передача Банком России в ФНС сведений о физлицах с признаками предпринимательской деятельности.
Сколько можно получать на карту без налогов? Ограничение не в сумме, а в характере поступления. Подарки и содержание от близких родственников (п. 18.1 ст. 217 НК РФ), возврат долга, переводы между своими счетами налогом не облагаются в любом размере. Оплата за товар, работу или услугу облагается с первого рубля.
Что меняется с переводами в 2027 году? Готовится автоматизированный обмен данными между Банком России и ФНС: налоговая будет получать сведения о физлицах без статуса ИП, чьи операции имеют признаки предпринимательской деятельности, и сможет запрашивать выписку вне рамок проверки. Сами налоговые ставки и обязанность декларировать доход при этом не меняются — меняется скорость обнаружения.
Что делать дальше
Разбор всегда индивидуален: на выбор между НПД, ИП на УСН и АУСН влияют структура клиентов, планируемый рост и уже полученные за прошлые периоды суммы. Мы ведём этот процесс комплексно — от расчёта нагрузки по трём сценариям до постановки на учёт и настройки потоков платежей, с персональным куратором.
Если остались вопросы — задать их можно на бесплатной экспресс-консультации.
Тем, кто уже подходит к потолку дохода на НПД, подойдёт отдельный разбор перехода.