5 популярных налоговых режимов 2026: что выбрать предпринимателю НПД, патент, АУСН, УСН или ОСНО?
21.09.2026
Какой налоговый режим подходит твоему бизнесу
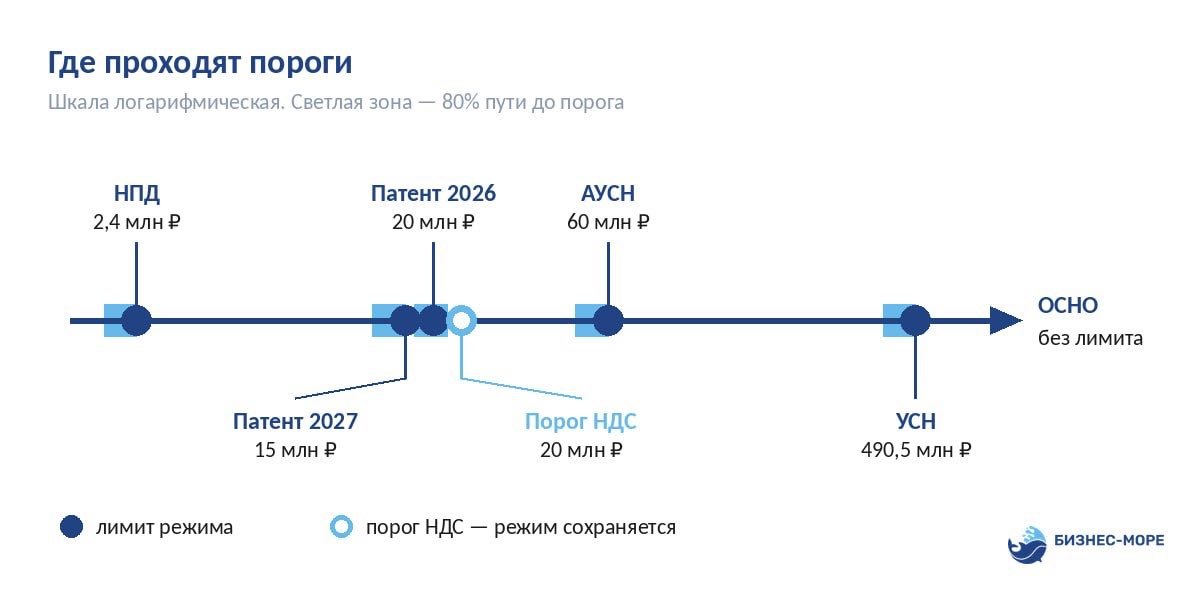
Коротко: лимиты налоговых режимов 2026 года выглядят так: НПД — доход до 2,4 млн ₽ в год, ПСН — до 20 млн ₽ (в 2027 году — 15 млн ₽, с 2028 года — 10 млн ₽), АУСН — до 60 млн ₽ и не более 5 работников, УСН — до 490,5 млн ₽ с учётом коэффициента-дефлятора; у ОСНО лимитов нет. Отдельно от лимитов режимов действует порог освобождения от НДС на УСН — 20 млн ₽ выручки: его превышение не лишает права на упрощенку, но обязывает платить НДС. У каждого режима своя точка потери права: у НПД — дата превышения, у патента — начало срока его действия, у АУСН — 1-е число месяца нарушения.
Сводная таблица лимитов по всем режимам
Какие лимиты у налоговых режимов в 2026 году?
Лимиты, которые нужно знать упрощенцам с целью уплаты НДС:
Ключевой момент: цифры в таблице отвечают только на вопрос «сколько». Чтобы понять, где вы находитесь, нужны ещё два ответа — за какой период считается доход и что происходит в день превышения. Ниже разберем каждый налоговый режим.
Самозанятость/НПД: лимит 2,4 млн ₽
Какой лимит дохода у самозанятого в 2026 году?
2,4 млн ₽ за календарный год. Это предельный доход по Федеральному закону от 27.11.2018 № 422-ФЗ (п. 8 ч. 2 ст. 4). Считаются все поступления, по которым сформированы чеки в «Мой налог», — и от физлиц (ставка 4%), и от юрлиц и ИП (ставка 6%).
Лимит не переносится и не делится по месяцам: если к октябрю доход составил 2,4 млн ₽, до конца года работать на НПД уже нельзя.
Что будет, если превысить лимит на НПД?
Право на НПД теряется с даты превышения. Дальше у ИП два пути, и выбирать нужно быстро:
- Подать уведомление о переходе на УСН в течение 20 календарных дней с даты утраты права (ч. 6 ст. 15 Федерального закона № 422-ФЗ). Тогда упрощенка применяется с даты, когда вы перестали быть плательщиком НПД. Форма — единая форма уведомления по УСН, КНД 1154004.
- Пропустить срок. Тогда с даты превышения ИП окажется на общей системе: НДФЛ по прогрессивной шкале и обязанности плательщика НДС.
Физлицу без статуса ИП после превышения придётся либо регистрироваться как ИП, либо платить НДФЛ с дохода сверх лимита.
Важно: ИП на НПД фиксированные и дополнительные страховые взносы «за себя» не платят. Как только ИП переходит на УСН, появляются взносы: 57 390 ₽ за полный год (ст. 430 НК РФ) и 1% с дохода свыше 300 000 ₽. При переходе в середине года фиксированная часть считается пропорционально периоду — с даты начала применения режима до 31 декабря.
«Рекомендую готовиться к переходу с суммы дохода 1 920 000 ₽, то есть с 80% лимита. Двадцать дней после превышения — это немного, особенно если по ходу нужно открыть расчётный счёт и настроить кассу.»
Филиппова Елена, налоговый консультант:
Подробно о переходе — в статье «Переход с НПД на УСН при превышении 2,4 млн ₽».
Патент: лимит по доходу снижается три года подряд
Какой лимит по патенту в 2026 году?
20 млн ₽ (подп. 1 п. 6 ст. 346.45 НК РФ в редакции Федерального закона от 28.11.2025 № 425-ФЗ). Если ИП совмещает патент и УСН, доходы по обоим режимам суммируются.
Какой лимит по патенту в 2027 году?
15 млн ₽. С 2028 года и далее — 10 млн ₽.
Важно: заморозка порога НДС по Федеральному закону № 228-ФЗ на патент не распространяется. Это другой показатель и другой закон.
Лимит проверяется дважды:
- На входе — по доходу предыдущего года. От него зависит, дадут ли патент.
- На удержании — по доходу текущего года. От него зависит, сохранится ли право.
Отсюда практический вывод для ИП, у которого доход 2026 года уже больше 15 млн ₽: патент на 2027 год ему недоступен, и планировать 2027 год нужно на другом режиме.
Что будет при превышении лимита на патенте?
Право на ПСН теряется с начала срока, на который выдан патент, — не с даты превышения, а задним числом. Налоги за этот период пересчитываются:
- если ИП совмещал патент с УСН — по правилам упрощенки;
- если применял только патент — по общей системе.
Заявление об утрате права подаётся в течение 10 календарных дней.
Риск: «только патент» при превышении превращается в ОСНО за весь срок патента: НДФЛ и НДС. Уведомление о переходе на УСН, поданное заранее, стоит ноль рублей и превращает этот сценарий в пересчёт по упрощенке.
Подробно про расчёт и сроки — в статье «Патент для ИП в 2027 году».
АУСН: 60 млн ₽ и ограничения по работникам
Какие лимиты у АУСН?
Автоматизированная упрощенная система действует по Федеральному закону от 25.02.2022 № 17-ФЗ. Ограничения:
- доход — не более 60 млн ₽ в год;
- численность — до 5 человек, включая исполнителей по договорам ГПХ, если у них нет статуса самозанятого или ИП;
- остаточная стоимость основных средств — до 150 млн ₽.
Ставки — 8% на объекте «доходы» и 20% на объекте «доходы минус расходы». Налоговый период — месяц, декларации нет. Страховые взносы за себя и за сотрудников идут по нулевому тарифу; единственный платёж — взнос на травматизм, 2 959 ₽ в год для 2026 г.
Важно: ИП на АУСН фиксированные и дополнительные страховые взносы «за себя» не платят. Поэтому ставку 8% нельзя сравнивать с 6% на УСН «Доходы» напрямую: в 8% уже зашиты взносы.
АУСН — экспериментальный режим, срок эксперимента — до 31.12.2027, применяется не во всех регионах. Перечень регионов уточнять на https://ausn.nalog.gov.ru.
Что будет при превышении лимита на АУСН?
Право утрачивается с 1-го числа месяца, в котором произошло нарушение, с пересчётом за весь месяц. Переходного периода нет. Для онлайн-школы с командой в шесть человек это значит, что шестой сотрудник в штате — это уже не АУСН, а расчёт по другому режиму с первого дня месяца.
Подробнее — в статье «АУСН для ИП 2026».
Упрощенка: лимит УСН 2026 и порог НДС
Какой лимит по УСН в 2026 году?
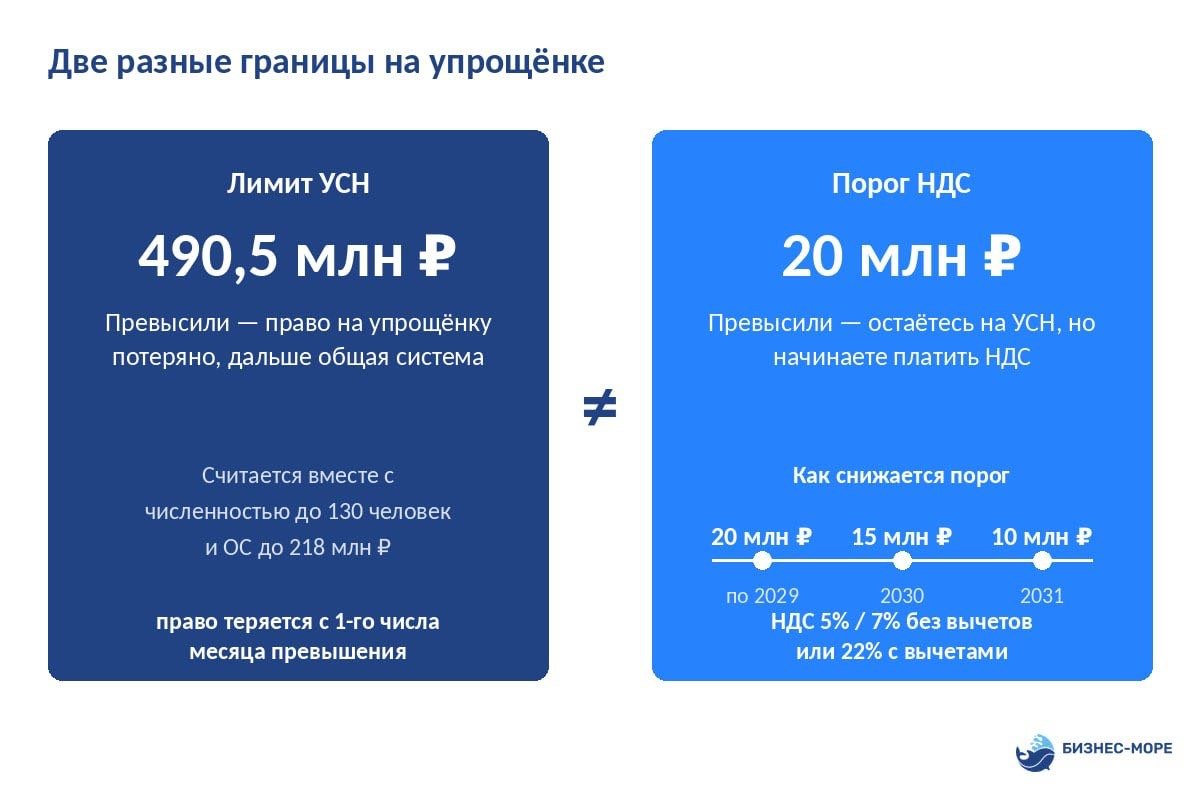
Базовый лимит дохода — 450 млн ₽, он ежегодно умножается на коэффициент-дефлятор. На 2026 год коэффициент — 1,090, итоговый лимит — 490,5 млн ₽. Остаточная стоимость основных средств — не более 218 млн ₽ (200 млн ₽ × 1,090), среднесписочная численность — не более 130 человек (ст. 346.12, п. 4 ст. 346.13 НК РФ).
Для перехода на УСН с нового года смотрят на доход за 9 месяцев текущего: базовое значение — 337,5 млн ₽, индексируется тем же дефлятором.
Для организаций есть дополнительные условия: например, доля участия других организаций — не более 25%.
Что будет при превышении лимита УСН?
Повышенных ставок 8% и 20% «переходного периода» с 2025 года больше нет. При превышении лимита по доходу, численности или основным средствам право на УСН теряется с 1-го числа месяца, в котором произошло превышение, и дальше — общая система.
С какой суммы ИП/ООО на УСН платит НДС?
С выручки свыше 20 млн ₽. Механика двухступенчатая:
- По итогам года. Если выручка за предыдущий год больше 20 млн ₽, НДС платится с 1 января нового года. Пример: выручка 2026 года — 22 млн ₽, значит НДС — с 01.01.2027.
- Внутри года. Если выручка нарастающим итогом превысила 20 млн ₽ в текущем году, НДС появляется с 1-го числа месяца, следующего за месяцем превышения.
Порог 20 млн ₽ действует по 2029 год включительно, снижение до 15 млн ₽ — с 2030 года, до 10 млн ₽ — с 2031 года (Федеральный закон от 04.07.2026 № 228-ФЗ). Правило одинаково для ИП и ООО на УСН.
Дальше выбор: пониженная ставка 5% (при доходе до 272,5 млн ₽) или 7% (от 272,5 до 490,5 млн ₽) без права на вычеты — либо общая ставка 22% с вычетами. Пороги пониженных ставок индексируются тем же коэффициентом-дефлятором 1,090: базовые значения — 250 и 450 млн ₽.
Ключевой момент: превышение 20 млн ₽ не выбрасывает с упрощенки. Вы остаётесь на УСН — просто с НДС. Эту границу чаще всего и путают с лимитом режима.
Общая система: лимитов нет, но есть свой порог НДС
Есть ли лимиты на ОСНО?
Ограничений по доходу, численности и основным средствам на общей системе нет. Это режим, который применяется по умолчанию — в том числе после утраты права на спецрежим.
ИП на ОСНО платит НДФЛ по прогрессивной шкале (п. 1 ст. 224 НК РФ): 13% с дохода до 2,4 млн ₽, 15% — с части от 2,4 до 5 млн ₽, 18% — от 5 до 20 млн ₽, 20% — от 20 до 50 млн ₽, 22% — свыше 50 млн ₽. Организация платит налог на прибыль.
НДС на ОСНО — по ставке 22%. Освобождение по ст. 145 НК РФ возможно, если выручка за три последовательных календарных месяца не превысила 2 млн ₽.
Рассмотрим пример: что происходит с деньгами на пороге 20 млн ₽
Считаем на ИП на УСН «Доходы» 6% без сотрудников. Клиенты — физлица, цены при появлении НДС не поднимали, НДС выделяется из выручки по ставке 5%. Расходы и региональные ставки не учитываем, чтобы было видно влияние порога.
Сколько остаётся на руках при выручке 20 млн ₽ без НДС?
Сценарий 1. Выручка не превысила порог — освобождение от НДС сохраняется.
Налог УСН: 20 000 000 × 6% = 1 200 000 ₽
Взносы: 57 390 + (20 000 000 − 300 000) × 1% = 57 390 + 197 000 = 254 390 ₽
Налог к уплате после уменьшения на взносы: 1 200 000 − 254 390 = 945 610 ₽
Общая нагрузка: 254 390 + 945 610 = 1 200 000 ₽
Остаётся: 20 000 000 − 1 200 000 = 18 800 000 ₽
Взносы: 57 390 + (20 000 000 − 300 000) × 1% = 57 390 + 197 000 = 254 390 ₽
Налог к уплате после уменьшения на взносы: 1 200 000 − 254 390 = 945 610 ₽
Общая нагрузка: 254 390 + 945 610 = 1 200 000 ₽
Остаётся: 20 000 000 − 1 200 000 = 18 800 000 ₽
Сколько остаётся при выручке 21 млн ₽ и НДС 5%?
Сценарий 2. Выручка прошлого года превысила порог, поэтому НДС платится со всей выручки текущего года.
НДС: 21 000 000 × 5 / 105 = 1 000 000 ₽
Доход для УСН без НДС: 21 000 000 − 1 000 000 = 20 000 000 ₽
Налог УСН: 20 000 000 × 6% = 1 200 000 ₽
Взносы: 57 390 + (20 000 000 − 300 000) × 1% = 254 390 ₽
Налог к уплате: 1 200 000 − 254 390 = 945 610 ₽
Общая нагрузка: 254 390 + 945 610 + 1 000 000 = 2 200 000 ₽
Остаётся: 21 000 000 − 2 200 000 = 18 800 000 ₽
Выручка выросла на 1 000 000 ₽, а на руках — ровно столько же, сколько при 20 млн ₽. Весь прирост ушёл в НДС.
Когда рост сверх порога снова окупается?
Сценарий 3, где вывод меняется. Выручка 31 500 000 ₽, НДС 5% с начала года.
НДС: 31 500 000 × 5 / 105 = 1 500 000 ₽
Доход для УСН: 31 500 000 − 1 500 000 = 30 000 000 ₽
Налог УСН: 30 000 000 × 6% = 1 800 000 ₽
Взносы: 57 390 + (30 000 000 − 300 000) × 1% = 57 390 + 297 000 = 354 390 ₽
Налог к уплате: 1 800 000 − 354 390 = 1 445 610 ₽
Общая нагрузка: 354 390 + 1 445 610 + 1 500 000 = 3 300 000 ₽
Остаётся: 31 500 000 − 3 300 000 = 28 200 000 ₽
По сравнению со сценарием 1 на руках на 9 400 000 ₽ больше. Порог — не повод останавливать рост. Это повод понимать, где проходит «пустая» зона: при ставке 5% и неизменных ценах выручка от 20 до 21 млн ₽ не добавляет денег, а всё, что выше, — добавляет.
Оговорка: вывод меняется, если клиенты — компании на ОСНО, которым важен вычет НДС, если вы можете поднять цены на сумму налога или если у бизнеса много расходов с входящим НДС: тогда стоит считать ставку 22% с вычетами.
Кому не подходит стратегия «держаться ниже порога»
Желание «не перешагнуть 20 млн ₽» понятно, но работает не всегда:
- Бизнесу с устойчивым ростом. Если выручка растёт на 20–30% в год, остановка у порога — это упущенные миллионы, как видно из сценария 3.
- Тем, кто планирует дробить бизнес. Искусственное разделение на несколько ИП ради лимитов — зона повышенного внимания ФНС и путь к доначислениям.
- ИП «только на патенте». Здесь опаснее не НДС, а потеря права задним числом при доходе выше лимита ПСН.
- Онлайн-школам с командой больше пяти человек. АУСН им недоступна независимо от выручки.
Частые ошибки
- Путают порог НДС 20 млн ₽ с лимитом УСН и считают, что после него придётся уходить на ОСНО.
- Проверяют лимит патента по доходу прошлого года и забывают, что в текущем году он проверяется ещё раз.
- Считают доход по патенту и по УСН раздельно, хотя для лимита ПСН они суммируются.
- Планируют патент на 2027 год, не проверив, что доход 2026 года не превышает 15 млн ₽.
- Узнают о превышении лимита НПД из приложения «Мой налог» и тратят половину из двадцати дней на то, чтобы разобраться.
- Сравнивают ставку АУСН 8% со ставкой УСН 6%, не учитывая, что на АУСН нет взносов за себя.
Пошаговый алгоритм: как подготовить смену режима
- Выгрузите доход нарастающим итогом с 1 января — по всем режимам, если совмещаете.
- Найдите ближайший порог в сводной таблице — не только лимит режима, но и порог НДС.
- Посчитайте, сколько процентов пути пройдено. 80% и больше — время для расчёта.
- Спрогнозируйте доход до конца года по среднему за последние три месяца.
- Проверьте второй порог — тот, что срабатывает с опозданием: для патента это доход 2026 года против лимита 2027 года.
- Посчитайте два-три сценария на следующий год, как в примерах выше.
- Подготовьте документы заранее: уведомление по КНД 1154004, расчётный счёт, учёт НДС — до того, как порог сработает.
Частые вопросы
Какой лимит дохода у самозанятого в 2026 году?
2,4 млн ₽ за календарный год по Федеральному закону от 27.11.2018 № 422-ФЗ. При превышении право на НПД теряется с даты превышения. У ИП есть 20 календарных дней, чтобы уведомить налоговую о переходе на УСН.
Какой лимит по патенту в 2027 году?
15 млн ₽ дохода, с 2028 года — 10 млн ₽ (подп. 1 п. 6 ст. 346.45 НК РФ). Лимит проверяется по доходу предыдущего года и по доходу текущего. При совмещении с УСН доходы по обоим режимам суммируются.
Какой лимит по УСН в 2026 году?
490,5 млн ₽ дохода — базовые 450 млн ₽, умноженные на коэффициент-дефлятор 1,090. Остаточная стоимость основных средств — до 218 млн ₽, численность — до 130 человек.
Что будет при превышении лимита УСН?
Право на упрощённую систему теряется с 1-го числа месяца, в котором произошло превышение, и дальше налоги считаются по общей системе. Повышенные ставки 8% и 20% с 2025 года не применяются.
С какой суммы ИП на УСН платит НДС?
С выручки свыше 20 млн ₽: при превышении за прошлый год — с 1 января, при превышении внутри года — с 1-го числа следующего месяца. Порог 20 млн ₽ действует по 2029 год включительно, с 2030 года — 15 млн ₽, с 2031 года — 10 млн ₽.
УСН или патент — что выгоднее?
Зависит от стоимости патента в регионе и фактического дохода: при высоком доходе патент часто дешевле, при низком проигрывает УСН. С 2027 года патент доступен только при доходе прошлого года до 15 млн ₽, поэтому при росте его всё чаще приходится заменять упрощенкой.
Какой налоговый режим выбрать при росте оборота?
Ориентир по доходу: до 2,4 млн ₽ — НПД, до 15–20 млн ₽ — УСН или УСН с патентом, до 60 млн ₽ при команде до 5 человек — УСН или АУСН, выше — УСН с НДС 5% или 7%, при доходе свыше 490,5 млн ₽ — ОСНО. Окончательный выбор делается по расчёту нескольких сценариев, а не по одной цифре лимита.
Что делать дальше
Выбор режима при росте — это расчёт, а не таблица: на результат влияют структура клиентов, команда, регион и темп роста. Мы ведём этот процесс комплексно — считаем сценарии на год вперёд, отслеживаем пороги по доходу и готовим переход заранее.
Если остались вопросы — задать их можно на бесплатной экспресс-консультации
Проверьте свою ситуацию сейчас, чтобы не упустить дедлайн.