Патент для ИП в 2027 году: правила применения, расчет налога, сроки уплаты и выгода
07.09.2026
Лимит для патента в 2027 году падает до 15 млн ₽ - что это значит и как посчитать выгоду?
Коротко: с 2027 года лимит дохода для патента — 15 млн ₽ вместо прежних 20 млн (подп. 1 п. 6 ст. 346.45 НК РФ, ФЗ № 425-ФЗ). Заработали за 2026 году больше 15 млн — патент для ИП в 2027 году не дадут, и это стоит учесть в планах уже сейчас. Для тех, кто укладывается в лимит, патент остаётся одним из самых выгодных режимов — с фиксированной суммой налога и возможностью обнулить её страховыми взносами.
Патентная система для ИП остаётся одним из самых предсказуемых налоговых режимов — сумма известна заранее, отчётность минимальна. Но в 2027 году правила заметно ужесточаются: если доход за 2026 год превысит 15 млн ₽, патента в следующем году не будет вовсе, даже при планах сократить обороты втрое. Разберём, кто сможет применять патент для ИП в 2027 году, как посчитать выгоду и что успеть сделать до конца декабря.
Можно ли совмещать патент и УСН?
«Даже если планируете работать только на патенте, я всегда рекомендую подавать уведомление о переходе на УСН заранее — считайте это правилом, а не факультативной подстраховкой. Право на патент можно потерять в любой момент, например при превышении лимита дохода, и тогда оно аннулируется задним числом, с начала действия патента. Без поданного уведомления об УСН это переход на общую систему налогообложения — НДС, НДФЛ, полноценный учёт. С поданным уведомлением — переход на упрощенку, а не на ОСНО»
— Елена Филиппова, налоговый консультант «БИЗНЕС-МОРЕ».
Патент и УСН можно совмещать — для большинства ИП это оптимальная конструкция. Но здесь есть нюанс: при совмещении доходы по обоим режимам суммируются для контроля лимита ПСН — если у вас три разных патента или патент вместе с УСН, складывать нужно всё. Это же правило работает и в обратную сторону при планировании: перевести часть выручки на УСН, чтобы «разгрузить» патент, не получится, для лимита ПСН считается совокупный доход.
Если сравниваете патент не только с классической УСН, но и с автоматизированной версией режима — читайте разбор в статье «АУСН для ИП в 2026: условия, ставки, отчётность».
Лимиты патента для ИП в 2027 году
На 2027 год лимит дохода для патента — 15 млн ₽ вместо 20 млн ₽ в 2026-м. Падение резкое: до 2026 года можно было зарабатывать до 60 млн ₽ в год, а дальше лимит снижается поэтапно — наглядно на графике ниже.
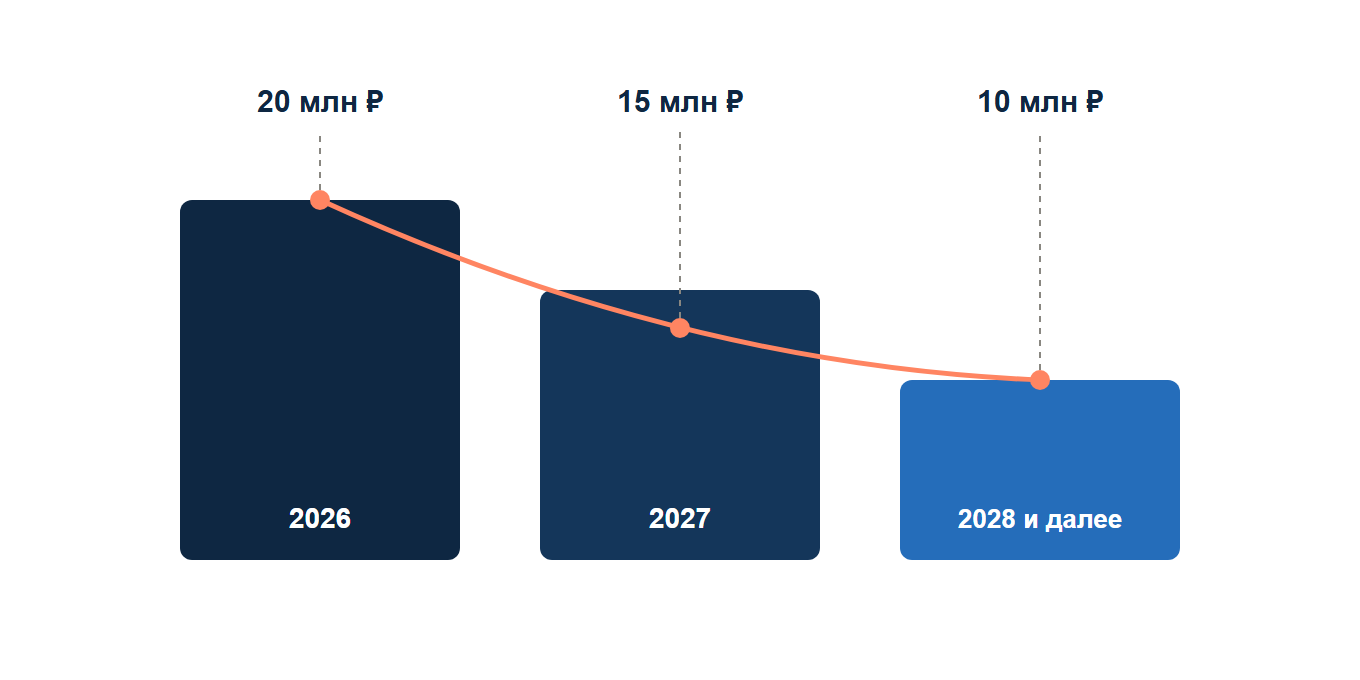
Ключевая особенность конструкции — лимит контролируется по двум годам сразу: чтобы получить патент на 2027 год, доход за 2026 год не должен превышать 15 млн ₽, а уже полученный патент действует ровно до того момента, пока доход 2027 года не перешагнет эту же планку. Значит, ИП, заработавший в 2026 году, скажем, 18 млн ₽, патент на 2027 год не получит вовсе — даже если в следующем году планирует обороты втрое меньше.
Важно: лимит для патента не заморожен как в случае НДС для упрощенцев. Порог освобождения от НДС на УСН действительно зафиксирован на уровне 20 млн ₽ до 2029 года включительно (ФЗ от 04.07.2026 № 228-ФЗ), но это отдельный показатель, к патенту он отношения не имеет. Планировать 2027 год, ориентируясь на цифру 20 млн ₽, — распространенная и дорогая ошибка.
Кому подходит патент?
Патент имеет смысл рассматривать, когда сходятся сразу несколько условий:
- вы индивидуальный предприниматель — ПСН доступна только ИП, организации применять её не могут;
- ваш вид деятельности есть в региональном перечне — список утверждается законом субъекта РФ и различается от региона к региону;
- доход укладывается в лимит с запасом, а не впритык к планке — превышение лишает права на патент задним числом;
- средняя численность работников не превышает 15 человек — по всем видам деятельности на патенте за налоговый период, превышение так же лишает права на патент;
- фактический доход заметно выше потенциально возможного, установленного в регионе — именно в этом разрыве и возникает выгода режима.
Патент, скорее всего, не подойдёт, если:
- доход нестабилен и может резко вырасти в середине года — превышение лимита обнулит патент задним числом, с самого начала его действия;
- вы планируете расширять штат сверх 15 человек — превышение лимита численности так же лишает права на патент;
- фактический доход близок к потенциально возможному — тогда экономии по сравнению с УСН просто не будет.
Как считается стоимость патента
Формула простая:
Стоимость патента = потенциально возможный годовой доход (ПВГД) × 6%
При этом ПВГД — величина не фактическая, а расчётная: её устанавливает региональный закон для конкретного вида деятельности, часто с привязкой к физическим показателям — числу работников, площади помещения, количеству транспортных средств. Если патент берется не на полный год, стоимость считается пропорционально числу дней его действия. Минимальный срок патента —1 месяц.
Реальная выручка на стоимость патента не влияет вообще: заработали больше расчетной величины — налог остался прежним, и в этом заключается основная выгода режима.
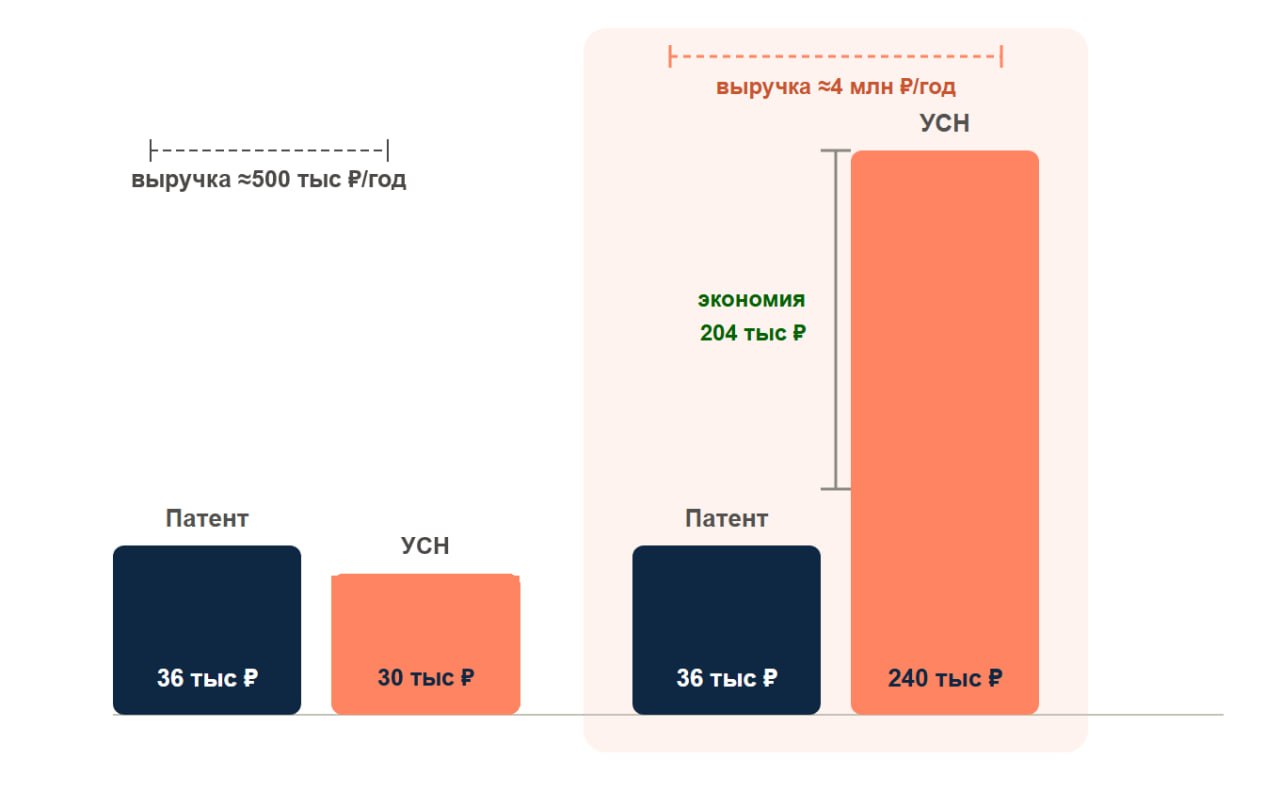
Живой пример. Региональный закон устанавливает для вида деятельности ПВГД в размере 600 000 ₽, поэтому стоимость годового патента — 600 000 × 6% = 36 000 ₽.
Если фактический доход ИП составил 4 000 000 ₽, на УСН «Доходы» налог был бы 4 000 000 × 6% = 240 000 ₽, а разница в пользу патента — 204 000 ₽, и это ещё до уменьшения на страховые взносы.
Но если фактический доход составил 500 000 ₽ (меньше ПВГД), картина меняется: на УСН налог был бы 30 000 ₽, что фактически показывает разницу в 6000 ₽ не в пользу патента.
Ключевой момент: ПВГД пересматривается ежегодно, а региональные законы на 2027 год принимаются осенью 2026-го. Расчёт выгоды, сделанный по прошлогодним значениям, может оказаться неактуальным — итоговую сумму стоит перепроверить после публикации регионального закона.
Когда подавать заявление на патент?
Для патента, который начинается 1 января 2027 года, подать заявление нужно до середины декабря 2026-го. Правило общее: заявление подается по форме 26.5-1 в налоговый орган не позднее чем за 10 рабочих дней до начала применения патента.
Патент можно взять на срок от 1 до 12 месяцев в пределах одного календарного года. Перейти границу года одним патентом нельзя: патент, начатый в ноябре, закончится 31 декабря.
Полезно: брать патент сразу на весь год не всегда разумно. Если есть риск превысить лимит в середине года, короткие патенты — на квартал или полугодие — ограничивают масштаб пересчета при утрате права.
Сроки уплаты патента
Порядок зависит от срока действия патента (п. 2 ст. 346.51 НК РФ):
Для годового патента с 1 января 2027 года это означает: первый платеж — примерно к началу апреля, второй — к концу декабря, а уплата идет через единый налоговый счет - ЕНС.
Можно ли пересчитать стоимость патента, если показатели уменьшились?
Да — с 2026 года у ИП появилось такое право. Норма закреплена в абзаце 4 пункта 2 статьи 346.45 НК РФ (в редакции Федерального закона от 28.11.2025 № 425-ФЗ).
Пересчет возможен при уменьшении физических показателей, от которых зависит стоимость патента:
• площадь торгового зала или арендуемого помещения;
• количество наемных работников, занятых в патентной деятельности;
• число транспортных средств для грузовых и пассажирских перевозок;
• количество торговых точек, объектов общепита или объектов недвижимости, сдаваемых в аренду;
• иные показатели, установленные региональным законом о ПСН.
• количество наемных работников, занятых в патентной деятельности;
• число транспортных средств для грузовых и пассажирских перевозок;
• количество торговых точек, объектов общепита или объектов недвижимости, сдаваемых в аренду;
• иные показатели, установленные региональным законом о ПСН.
Порядок действий: подать заявление в течение 10 дней со дня изменения показателей. В заявлении по строке «В соответствии с пунктом 2 статьи 346.45 НК РФ» указывается код «2» — выдать патент взамен ранее выданного, заполняются реквизиты старого патента и дата уменьшения показателя. Налог по прежнему патенту пересчитывается за период с даты начала его действия по дату, предшествующую началу действия нового.
Пример из разъяснений ФНС. ИП получил патент на 2026 год для грузоперевозок с тремя автомобилями. 4 мая продал один автомобиль — подает заявление с кодом «2», указывает дату уменьшения показателя, и налоговая пересчитывает стоимость патента на эту дату.
Важно: пересчёт работает только в сторону уменьшения. Если показатели, наоборот, выросли — нужно получать новый патент в общем порядке, подав заявление за 10 рабочих дней до начала деятельности с новыми параметрами.
Полезно: для сезонного бизнеса это инструмент прямой экономии. Сократили автопарк или закрыли точку в межсезонье — стоимость патента можно уменьшить, не дожидаясь окончания срока его действия.
Как уменьшить патент на страховые взносы
Взносы «за себя» можно учесть в уменьшении патента до их фактической уплаты — достаточно, что они подлежат уплате за этот год, но заплатить их всё равно нужно в установленный срок. Взносы за сотрудников, в отличие от этого, принимаются к вычету только после фактического перечисления.
Само уменьшение патента на страховые взносы — второй по значимости элемент выгоды режима после самого ПВГД, и доступно оно каждому ИП на патенте (п. 1.2 ст. 346.51 НК РФ):
- ИП без работников — вплоть до нуля, на всю сумму взносов;
- ИП с работниками — не более чем на 50% стоимости патента.
Пример. Годовой патент стоит 60 000 ₽, у ИП нет работников, а фиксированные взносы за 2026 год — 57 390 ₽, поэтому патент уменьшается на всю сумму взносов, к уплате остаётся 2 610 ₽.
Автоматически налоговая уменьшение не применит. Нужно подать уведомление по форме КНД 1112021, утвержденной приказом ФНС России от 26.03.2021 № ЕД-7-3/218. Жесткого срока подачи закон не устанавливает, но направлять его логично заранее — чтобы уменьшение успели учесть до срока уплаты. Рекомендация ФНС — за 20 дней до срока уплаты.
Подробнее о размерах взносов и сроках их уплаты в 2026 году — в статье «Фиксированные страховые взносы ИП за себя в 2026 году: размеры, сроки, как платить».
Что будет при превышении лимита на патенте?
Право на ПСН утрачивается с начала налогового периода, на который был выдан патент, — то есть не с даты превышения, а задним числом, с начала действия патента. Заявление об утрате права подается в течение 10 календарных дней со дня наступления обстоятельства.
Дальнейший сценарий зависит от того, совмещали вы режимы или нет:
Что успеть сделать до конца 2026 года?
Мы в «БИЗНЕС-МОРЕ» ведем клиентов по этому чек-листу каждый год перед сменой лимита, и порядок шагов всегда один — от цифр к документам:
- Посчитайте фактический доход за 2026 год нарастающим итогом по всем режимам — укладываетесь ли в 15 млн ₽.
- Спрогнозируйте доход на 2027 год с запасом — превышение планки в течение года обнуляет патент задним числом.
- Дождитесь регионального закона на 2027 год и проверьте два пункта — остался ли ваш вид деятельности в перечне и каким стал ПВГД.
- Сравните патент с УСН по факту, а не по прошлогодним цифрам — с учетом уменьшения на страховые взносы.
- Подайте уведомление о применении УСН, если его еще нет — как страховку от перехода на ОСНО при утрате права.
- Подайте заявление 26.5-1 — не позднее чем за 10 рабочих дней до 1 января 2027 года.
Самый неприятный шаг здесь — третий: региональный закон принимается только осенью, иногда в последние недели перед концом сезона, а до этого точный расчёт просто невозможен, приходится пересчитывать всё заново. Если не хотите ловить этот момент и делать это вручную каждый год — оставьте расчёт и подачу нам, в рамках абонентского сопровождения.
Частые вопросы о патенте в 2027 году?
Какой лимит дохода на патенте в 2027 году? 15 млн ₽. Проверяется дважды: по доходу за 2026 год — чтобы получить патент, и по доходу 2027 года — чтобы сохранить право на него.
Правда ли, что лимит для патента заморозили на 20 млн ₽? Нет — заморожен порог освобождения от НДС на УСН, а лимит для применения ПСН снижается по собственному графику: 20 млн ₽ в 2026, 15 млн ₽ в 2027, 10 млн ₽ с 2028 года.
Как уменьшить патент на страховые взносы? Подать уведомление по форме КНД 1112021: ИП без работников уменьшают стоимость до нуля, с работниками — не более чем на 50% стоимости патента.
Что будет, если превысить лимит в течение 2027 года? Право на патент утрачивается с начала налогового периода, на который он выдан: при совмещении с УСН налоги пересчитываются по упрощенке, без совмещения — по общей системе.
Суммируются ли доходы при совмещении патента и УСН? Да, для контроля лимита ПСН учитывается совокупный доход по всем применяемым режимам.
Сколько стоит патент для ИП в 2027 году? Стоимость патента равна потенциально возможному годовому доходу (ПВГД), установленному региональным законом, умноженному на 6%. Фактическая выручка на стоимость не влияет; ПВГД на 2027 год регионы утверждают осенью 2026 года.
Как взять патент ИП? Подать в налоговый орган заявление по форме 26.5-1 не позднее чем за 10 рабочих дней до начала применения патента: для патента с 1 января 2027 года — до середины декабря 2026 года.
Можно ли уменьшить стоимость патента, если сократились показатели? Да, с 2026 года при уменьшении физических показателей — площади, числа работников, количества транспорта или точек — можно подать заявление на пересчет в течение 10 дней со дня изменения (абз. 4 п. 2 ст. 346.45 НК РФ).
Патент для ИП 2027 — по-прежнему один из самых предсказуемых способов сэкономить на налогах, если уложиться в новый лимит. До подачи заявления на патент остаётся не так много времени — 10 рабочих дней до середины декабря, а решение о переходе лучше принимать по точному расчёту, а не на глаз. Считаем выгоду патента под конкретный регион и вид деятельности, оформляем получение патента в ФНС и ведём совмещение ПСН с УСН в рамках сопровождения — с контролем лимита по обоим режимам.
Проверьте свою ситуацию сейчас по нашему чек-листу, чтобы не упустить дедлайн.